건강보험료 환급금은 근로자 부담 3.595%(총 7.19%)로 매긴 보수월액보험료가 실제 보수와 어긋나 다시 매겨질 때 생기고,
조회는 국민건강보험공단 누리집과 모바일 앱에서 본인 인증 후 하실 수 있습니다.
다만 이 판정은 직장가입자로서 보수월액이 바뀐 이력이 있는 경우에 성립하고,
상·하한이 소득 기준액이 아니라 월별 보험료액에 걸린다는 전제 위에서만 맞습니다.
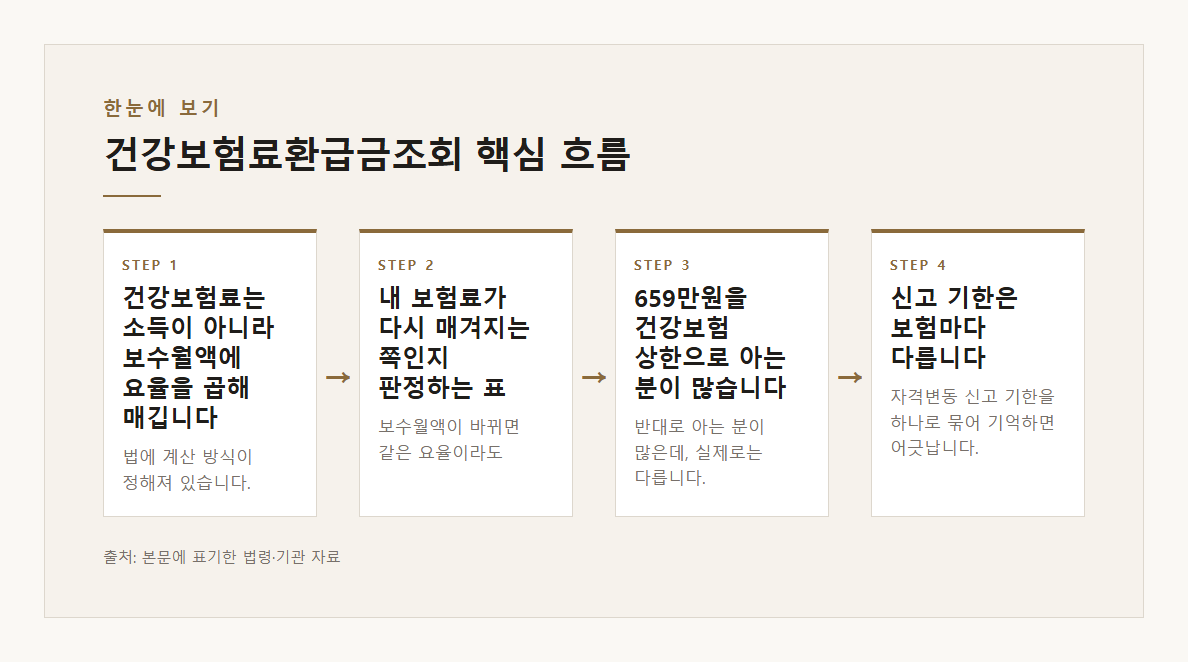
※ 본문 내용을 정리한 도표입니다.
목 차
01 659만원을 건강보험 상한으로 알고 판정을 포기한다
핵심 숫자
659만원
국민연금 기준소득월액 상한 — 건강보험 상한이 아닙니다
659만원은 국민연금 기준소득월액의 상한입니다.
2026년 7월부터 적용되는 이 금액은 하한 41만원과 함께 국민연금에만 쓰이고,
건강보험에는 적용되지 않습니다.
건강보험은 보수월액에 보험료율을 곱해 매기며(국민건강보험법 제69조 제4항),
상한과 하한은 소득 기준액이 아니라 월별 보험료액에 걸립니다(같은 조 제6항,
시행령 제32조).
왜 문제인가 — 이 금액을 건강보험 상한으로 알고 있으면 "나는 659만원을 넘으니 보험료가 더 올라가지도,
다시 매겨지지도 않는다"고 스스로 결론을 내리게 됩니다.
그런데 건강보험에서 상한이 걸리는 대상은 소득이 아니라 보험료액입니다.
기준을 잘못 세우면 조회를 해 볼 생각 자체를 하지 않게 됩니다.
대신 이렇게 하시면 됩니다.
- 건강보험료는 보수월액 × 7.19%로 계산하고,
그중 근로자 몫을 3.595%로 봅니다.
- 상·하한은 소득이 아니라 월별 보험료액에 걸린다고 이해합니다.
- 직장가입자의 보수월액보험료 상한은 전전년도 평균 보수월액보험료의 30배에 해당하는 금액을 고려해 보건복지부장관이 고시하는 금액입니다.
- 고시된 구체 금액은 국민건강보험공단 누리집과 모바일 앱에서 확인하시면 됩니다.
02 작년 요율 9.4%로 올해 4대보험료를 계산한다
2025년 근로자 부담 합계는 약 9.4%였습니다.
2026년에는 국민연금이 9%에서 9.5%로 오르면서 근로자 몫이 4.5%에서 4.75%가 됐고,
여기에 건강보험 3.595%,
장기요양보험(건강보험료의 13.14%),
고용보험 0.9%를 더해 약 9.72%가 됩니다.
근로자 부담 요율 비교
| 구분 | 2025년 | 2026년 |
| 국민연금 총요율 | 9% | 9.5% |
| 국민연금 근로자 몫 | 4.5% | 4.75% |
| 근로자 부담 합계 | 약 9.4% | 약 9.72% |
왜 문제인가 — 9.4%로 계산하면 실제 공제보다 적게 나옵니다.
최저임금 월 환산액 2,156,880원 기준 4대보험료는 약 209,592원인데,
9.4%로 계산하면 202,747원이 되어 약 6,800원이 적게 나옵니다.
적게 잡은 값으로 "이만큼은 돌려받아야 한다"고 기대하면 실제 조회 결과와 어긋나 확인만 반복하게 됩니다.
대신 이렇게 하시면 됩니다.
- 2026년 값인 약 9.72%로 다시 계산합니다.
- 국민연금 13%는 2033년까지 매년 0.5%p씩 올렸을 때의 목표이고,
지금은 9.5%입니다.
- 요율 인상은 2026년 1월부터이고,
기준소득월액 상한·하한이 적용되는 기간의 시작은 2026년 7월이라 서로 다릅니다.
03 상실신고 기한을 다음 달 15일 하나로 묶어 기다린다
자격 변동 신고 기한 — 보험별로 다릅니다
| 기한을 세는 방식 | 해당 보험 | 실제 기한 | 근거 |
| 날짜로 셈 | 건강보험 | 자격이 변동된 날부터 14일 이내 | 국민건강보험법 제9조 제2항 |
| 달력으로 셈 | 국민연금 | 사유가 발생한 날이 속하는 달의 다음 달 15일까지 | 국민연금법 시행규칙 제6조 제1항 |
| 달력으로 셈 | 고용보험 | 사유가 발생한 날이 속하는 달의 다음 달 15일까지 | 고용보험법 시행령 제7조 제1항 |
왜 문제인가 — 퇴사일이 월초라면 건강보험의 14일은 그 달 안에 끝나고,
다음 달 15일과는 보름 넘게 차이가 납니다.
14일을 놓치면 신고가 늦어지고,
그만큼 보험료가 다시 매겨지는 시점도 밀립니다.
네 가지를 한 기한으로 묶어 두면 가장 짧은 14일이 가장 먼저 지나갑니다.
대신 이렇게 하시면 됩니다.
- 자격 변동일을 달력에 표시하고 14일을 먼저 세어 봅니다.
- 국민연금과 고용보험은 사유가 발생한 날이 속하는 달의 다음 달 15일로 따로 봅니다.
- 산재보험은 고용·산재 보험료징수법 소관이라 같은 기한으로 묶지 않습니다.
04 회사가 신고하지 않으면 환급도 없다고 포기한다
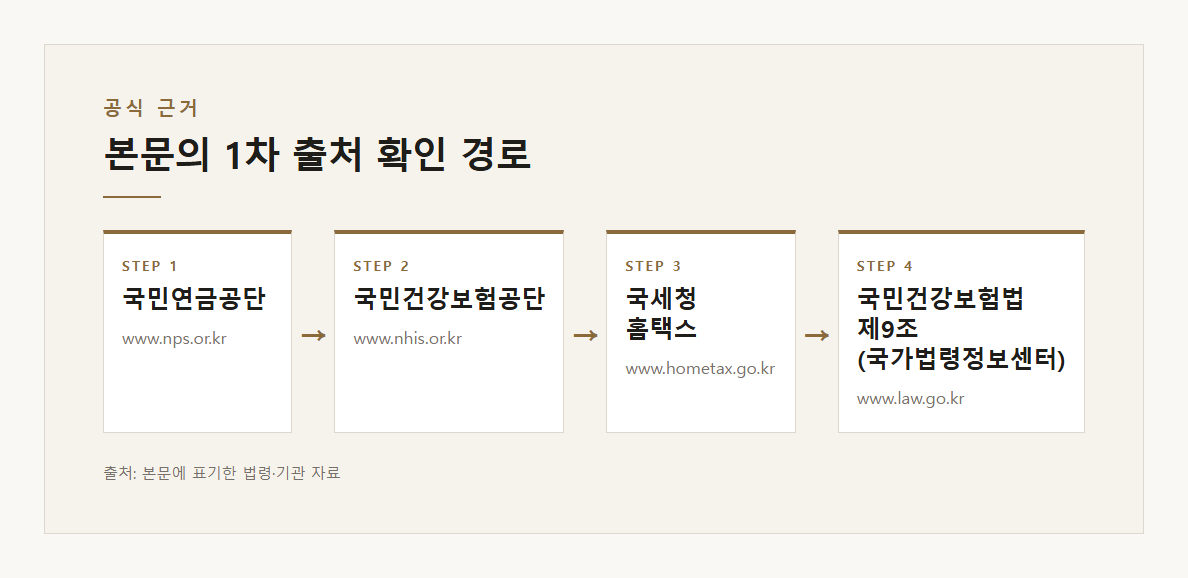
※ 본문 내용을 정리한 도표입니다.
고용보험법 제15조 제3항은 사업주가 신고하지 않을 때 근로자가 직접 신고할 수 있게 합니다.
같은 법 시행령 제7조 제1항 단서는 근로자가 기일 이전에 신고할 것을 요구하면 사업주가 지체 없이 신고해야 한다고 정합니다.
왜 문제인가 — 고용보험 상실신고가 늦으면 실업급여 신청 자체가 늦어집니다.
상실신고가 되어야 수급자격 신청이 진행됩니다.
회사가 알아서 하겠지 하고 기다리는 사이에 기한만 흘러갑니다.
대신 이렇게 하시면 됩니다.
- 회사에 상실신고 여부와 신고일을 확인합니다.
- 신고가 미뤄지면 고용보험법 시행령 제7조 제1항 단서를 근거로 즉시 신고를 요구합니다.
- 그래도 진행되지 않으면 고용보험법 제15조 제3항에 따라 본인이 직접 신고합니다.
- 건강보험은 14일 기준이므로 자격 변동일을 먼저 달력에 표시합니다.
05 실수를 한 표로 정리한다
하던 행동 | 결과 | 대신 할 것
| 659만원을 건강보험 상한으로 안다 | 판정 자체를 포기하게 됩니다 | 월별 보험료액 기준 상한을 확인합니다 |
| 작년 요율 9.4%로 계산한다 | 실제 공제보다 약 6,800원 적게 나옵니다 | 2026년 약 9.72%로 다시 계산합니다 |
| 상실신고를 모두 다음 달 15일로 본다 | 건강보험 14일을 놓칩니다 | 자격 변동일부터 14일을 먼저 셉니다 |
| 회사가 신고할 때까지 기다린다 | 실업급여 신청이 늦어집니다 | 근로자 직접 신고 조항을 확인합니다 |
06 내가 정산 대상인지 가르는 조건
판정에 쓰는 조건
| 구분 | 적용 | 근거 |
| 가입자 구분 | 직장가입자의 보수월액보험료 | 국민건강보험법 제69조 제4항 |
| 보험료 산정 | 보수월액 × 보험료율 7.19%, 근로자 몫 3.595% | 같은 법 제69조 제4항 |
| 상·하한이 걸리는 대상 | 소득 기준액이 아니라 월별 보험료액 | 같은 법 제69조 제6항 |
| 직장가입자 상한 수준 | 전전년도 평균 보수월액보험료의 30배를 고려해 고시 | 시행령 제32조 제1호 가목 |
| 직장가입자 하한 수준 | 전전년도 평균 보수월액보험료의 1천분의 50 이상 1천분의 85 미만 범위에서 고시 | 시행령 제32조 제2호 가목 |
| 보수 외 소득월액 | 15배를 고려해 고시 | 시행령 제32조 제1호 나목 |
표의 마지막 두 줄에 있는 고시 금액은 국민건강보험공단에서 확인하시면 되고,
근거 조문 원문은 국가법령정보센터에서 직접 대조하실 수 있습니다.
4대보험 계산기 가입도 설치도 없이 바로 계산합니다
calc.dailyhappyinfo.com |
07 자주 묻는 질문
Q 건강보험료 환급금은 어디서 조회하나요?
국민건강보험공단 누리집과 모바일 앱에서 본인 인증 후 확인하시면 됩니다.
월별 보험료액 상·하한 고시 금액도 같은 곳에서 확인하실 수 있습니다.
Q 요율이 2026년 7월부터 오른 건가요?
아닙니다.
요율 인상은 2026년 1월부터이고,
2026년 7월은 기준소득월액 상한·하한이 적용되는 기간의 시작일입니다.
두 시점을 같은 것으로 보면 계산이 어긋납니다.
08 오늘 바로 점검
내 경우 확인하기
□ 급여명세서의 4대보험료를 2026년 값인 약 9.72%로 다시 계산해 봤습니다.
□ 건강보험 상한을 659만원으로 알고 있지 않습니다.
□ 자격 변동일을 달력에 표시하고 14일을 세어 봤습니다.
□ 회사에 상실신고 여부와 신고일을 확인했습니다.
□ 국민연금 상한 659만원과 건강보험 상·하한을 구분해 이해했습니다.
정산 대상 여부는 보수월액이 바뀐 이력과 월별 보험료액 상·하한에 닿았는지로 갈리고,
실제 금액은 국민건강보험공단에서 확인하시면 됩니다.
위 네 가지 실수만 피해도 조회 전에 세울 기준은 갖춰집니다.
4대보험 계산기 가입도 설치도 없이 바로 계산합니다
calc.dailyhappyinfo.com |
※ 이 글의 요율과 기한은 2026년 기준 자료에 따른 것이며, 고시 금액과 개별 정산 결과는 국민건강보험공단 및 국가법령정보센터에서 확인하시기 바랍니다.
※ 본문 내용을 정리한 도표입니다.
근거 · 출처
국민연금공단
https://www.nps.or.kr/
국민건강보험공단
https://www.nhis.or.kr/
국세청 홈택스
https://www.hometax.go.kr/
국민건강보험법 제9조 (국가법령정보센터)
https://www.law.go.kr/법령/국민건강보험법
국민연금법 시행규칙 제6조 (국가법령정보센터)
https://www.law.go.kr/법령/국민연금법시행규칙
고용보험법 시행령 제7조 (국가법령정보센터)
https://www.law.go.kr/법령/고용보험법시행령
'정부정책 > 경제' 카테고리의 다른 글
| 퇴사일 기간 계산 첫날 빼고 14일 세는 방법과 공휴일 만료 (0) | 2026.11.10 |
|---|---|
| 기간 계산 초일불산입 첫날을 세는 경우와 세지 않는 경우 (0) | 2026.11.03 |
| 임신 중 근로시간 단축 1일 2시간 5인 미만도 적용 (0) | 2026.11.02 |
| 배우자 유산 사산휴가 급여 5일 중 유급 3일 조건 (0) | 2026.11.01 |
| 연금저축 세액공제 한도 600만원, IRP 합산 900만원 구조 (0) | 2026.10.31 |