ISA(개인종합자산관리계좌)는 예금·펀드·주식·ETF 같은 여러 금융상품을 한 계좌에 담아 굴리면서 세금 혜택을 받는 계좌입니다.
2026년 8월 말 기준 가입자는 1,005만 명으로, 만 19세 이상 성인 약 4명 중 1명꼴입니다.
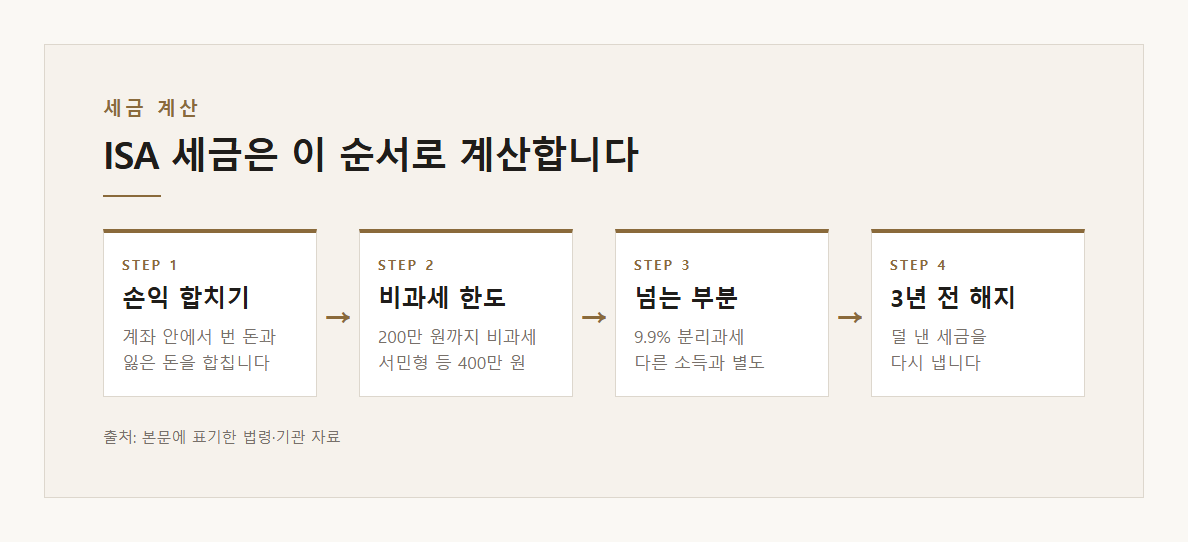
계좌 안의 순이익 200만 원(서민형·농어민형 400만 원)까지는 세금이 없고, 넘는 부분에는 9.9%만 붙습니다.
대신 1년 2천만 원·총 1억 원 납입 한도와 3년 계약기간을 지켜야 합니다.
※ 이 글은 제도 설명이며 투자 권유가 아닙니다.
※ AI로 생성한 이미지입니다.
목 차
핵심 숫자
1,005만 명
ISA 가입자 수(2026년 8월 말, 금융투자협회)
ISA 핵심 숫자
| 핵심 숫자 | 내용 | 기준 |
| 200만 원 / 400만 원 | 순이익 비과세 한도(일반형 / 서민형·농어민형) | 조세특례제한법 제91조의18 |
| 9.9% | 한도를 넘는 이익에 붙는 세율(지방소득세 포함) | 같은 조문 + 지방세법 |
| 3년 | 최소 계약기간 | 같은 조문 |
01 ISA, 한 문장으로 뭐야?
금융투자협회의 설명을 옮기면, ISA는 "예금·펀드·주식·ETF 같은 여러 금융상품을 한 계좌에 담아 운용하면서 세금 혜택을 받는 절세형 계좌"입니다.
2016년 3월에 처음 생겼고, 근거 법은 조세특례제한법 제91조의18입니다.
쉽게 말해 상품 이름이 아니라 '바구니'입니다. 원래 따로 관리하던 예금·펀드·주식을 한 바구니에 담는 셈입니다.
법 조문에는 이런 조건이 적혀 있습니다.
- 여러 재산(예금, 펀드, 상장 주식 등)으로 운용할 수 있습니다
- 계좌 안에서 번 돈과 잃은 돈을 합친 뒤 남은 순이익을 기준으로 세금을 계산합니다
- 1명당 1개의 계좌만 가질 수 있습니다
02 가입자는 얼마나, 누가?
연도별 ISA 가입자 수
| 시점 | 가입자 |
| 2020년 말 | 194만 명 |
| 2021년 말 | 342만 명 |
| 2022년 말 | 463만 명 |
| 2023년 말 | 493만 명 |
| 2024년 말 | 599만 명 |
| 2025년 말 | 765만 명 |
| 2026년 8월 말 | 1,005만 명 |
출처는 금융투자협회 보도자료 「ISA 가입자 1천만 명 돌파」(2026.9.29.) 별첨 통계(만 명 단위 합계)입니다.
- 2026년 1월 말 800만 명에서 8월 말 1,005만 명으로 늘었습니다. 올해 한 달 평균 약 29만 명이 새로 가입했습니다.
- 가입자 중 20·30대 비중은 2020년 말 32.8%에서 2026년 8월 말 41.1%가 됐습니다.
- 가입 방식은 89.3%가 '투자중개형'입니다. 가입자가 주식이나 ETF를 직접 골라 사고파는 방식입니다.
- 투자중개형 계좌 자산의 50.8%는 ETF, 36.1%는 주식입니다.
ETF는 여러 종목 가격을 묶은 지수를 따라 움직이도록 만든 펀드를, 주식처럼 거래소에서 사고팔 수 있게 한 상품입니다(자본시장법 제234조).
03 세금은 얼마나 줄어드나 — 300만 원 예시
유형별 비과세 한도
| 구분 | 비과세 한도 | 넘는 부분 |
| 일반형 | 순이익 200만 원까지 0원 | 9%(지방소득세 포함 9.9%), 다른 소득과 합산 안 함 |
| 서민형·농어민형 | 순이익 400만 원까지 0원 | 같음 |
서민형은 직전 해 총급여 5천만 원 이하인 사람 등이 해당합니다(조문 제2항 제1호).
※ 본문 내용을 정리한 도표입니다.
예시로, 손실 없이 이자·배당으로 1년에 300만 원을 벌었다고 해 보겠습니다.
300만 원을 벌었을 때 세금 비교
| 구분 | 일반 계좌 | ISA 일반형 |
| 계산 | 300만 원 × 15.4% | 200만 원까지 0원 + 남은 100만 원 × 9.9% |
| 세금 | 46만 2천 원 | 9만 9천 원 |
| 차이 | - | 36만 3천 원 |
- 일반 계좌의 15.4%는 소득세 14%(소득세법 제129조)에 지방소득세(그 10%, 지방세법 제103조의13)를 더한 값입니다.
- 실제 ISA 세금은 해지할 때 계좌 전체 손익을 합쳐 계산합니다. 위 표는 손실이 없다고 가정한 단순 예시입니다.
내 예금·적금 이자는 세금 떼고 얼마인지 계산해 보기 계산은 1초, 가입도 설치도 없습니다
calc.dailyhappyinfo.com |
04 대신 지켜야 할 조건
① 납입 한도: 1년에 2천만 원, 모두 합쳐 1억 원까지입니다.
그해 다 못 넣은 한도는 다음 해로 넘어갑니다.
② 계약기간 3년 이상: 3년이 되기 전에 해지하면 그동안 덜 낸 세금을 다시 내야 합니다(추징).
③ 가입 대상: 만 19세 이상, 또는 직전 해 근로소득이 있는 15세 이상입니다.
단, 최근 3년 사이 금융소득종합과세 대상이었던 사람(이자·배당 소득이 한 해 2천만 원을 넘었던 사람)은 가입할 수 없습니다.
내 경우 확인하기
□ 만 19세 이상이거나, 직전 해 근로소득이 있는 15세 이상입니다
□ 최근 3년 사이 이자·배당 소득이 한 해 2천만 원을 넘은 적이 없습니다
□ 3년 이상 계좌를 유지할 수 있는 돈입니다
□ 지금 가진 ISA 계좌가 없습니다(1명당 1개)
05 '한도 2배'는 이미 시행 중일까?
인터넷에는 "연 4천만 원, 총 2억 원으로 늘었다"는 글이 있습니다.
하지만 2026년 9월 18일 시행된 현재 조문에서 한도는 그대로 연 2천만 원, 총 1억 원이고, 비과세는 200만·400만 원입니다.
금융투자협회의 9월 보도자료도 같은 기준입니다.
06 뉴스 속 '은퇴자 새 절세 통장' — 생산적금융 ISA
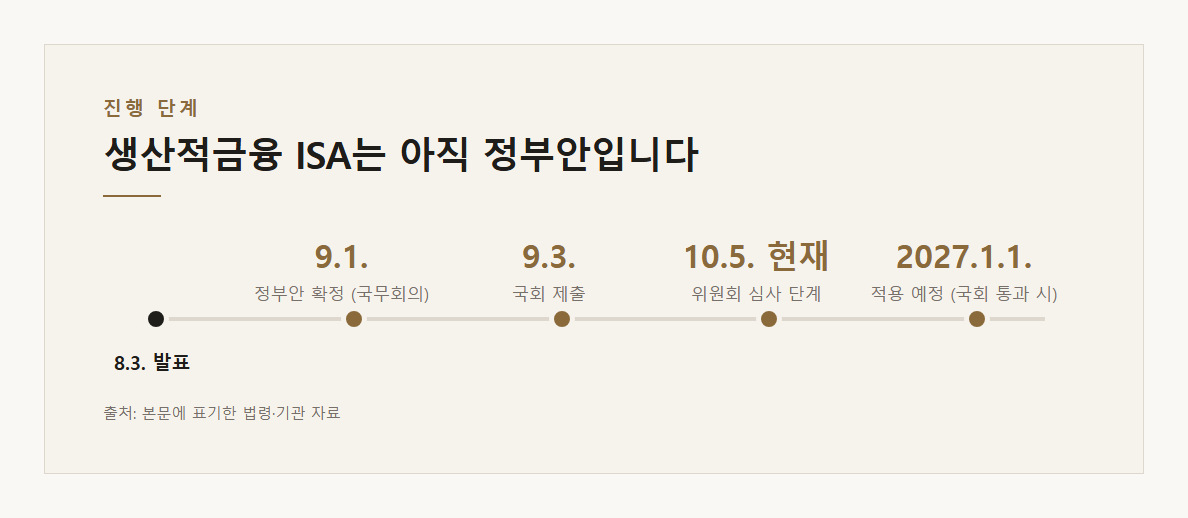
10월 5일 기사에 나온 '은퇴자 새 절세 통장'은 정부가 새로 만들겠다고 발표한 생산적금융 ISA입니다.
정부안 내용은 국내 상장 주식·국내 주식형 펀드 등에 투자하면 이자·배당을 비과세하고, 1년 2천만 원·모두 2억 원까지 넣을 수 있게 하는 것입니다.
※ 본문 내용을 정리한 도표입니다.
생산적금융 ISA 진행 단계
| 날짜 | 단계 | 근거 |
| 2026.8.3. | 2026년 세제개편안 발표 | 재정경제부 |
| 2026.9.1. | 정부안 확정(국무회의), 기존 ISA는 계약기간·납입한도 현행 유지로 수정 | 재정경제부 보도자료 첨부 「주요 수정사항」 |
| 2026.9.3. | 국회 제출 | 재정경제부 |
| 2026.10.5. 현재 | 국회 위원회 심사 단계(의안번호 2221039) | 국회 의안정보시스템 |
| 2027.1.1. | 적용 예정(국회 통과 시) | 재정경제부 |
아직 법이 아니라 정부안입니다. 지금 바로 가입할 수 있는 통장이 아닙니다.
07 건보료도 줄어든다던데?
국민건강보험법 시행령 제41조는 소득세법에 따른 비과세소득을 보험료 매기는 소득에서 뺀다고 정하고 있습니다.
그런데 ISA의 세금 혜택은 소득세법이 아니라 조세특례제한법에 근거합니다.
이 규정이 ISA에도 그대로 적용되는지는 공식 자료로 확인하지 못했습니다. 확인되면 이 글을 고치겠습니다.
08 자주 묻는 질문
Q ISA는 은행에서 만드나요, 증권사에서 만드나요?
가입 방식에 따라 다릅니다. 법 조문상 투자중개업자(증권사)·투자일임업자·신탁업자와 계약해서 엽니다.
가입자의 89.3%가 쓰는 투자중개형은 증권사 계좌입니다.
Q 한 사람이 여러 개 만들 수 있나요?
아니요. 1명당 1개입니다.
Q 3년 전에 돈을 빼면 어떻게 되나요?
3년 전에 해지하거나 납입한 금액보다 많이 인출하면, 받은 세금 혜택만큼 다시 냅니다.
Q 생산적금융 ISA는 지금 가입할 수 있나요?
아니요. 2026년 10월 5일 기준 국회 심사 중인 정부안이고, 통과되면 2027년 1월부터 적용될 예정입니다.
영상으로 보기
|
※ 이 글은 2026년 10월 5일 기준 법령과 금융투자협회·재정경제부·국회 공식 자료로 정리한 제도 설명이며, 투자 권유가 아닙니다.
근거 · 출처
국가법령정보센터 조세특례제한법 제91조의18 [시행 2026.9.18.]
https://www.law.go.kr/법령/조세특례제한법
국가법령정보센터 소득세법 제129조·제14조 제3항, 지방세법 제103조의13, 국민건강보험법 시행령 제41조, 자본시장법 제234조
https://www.law.go.kr
금융투자협회 보도자료 「ISA 가입자 1천만 명 돌파」(2026.9.29.)
https://www.kofia.or.kr/brd/m_211/view.do?seq=525
국회 의안정보시스템 조세특례제한법 일부개정법률안(정부) 의안번호 2221039 (2026.10.5. 조회)
https://likms.assembly.go.kr/bill/main.do
재정경제부 「2026년 세제개편안」 발표(2026.8.3.)·정부안 확정(2026.9.1.)
https://www.mofe.go.kr
'정부정책 > 투자, 금융' 카테고리의 다른 글
| 청약예금·부금·저축 전환 기한 2027년 9월 30일로 연장, 바꾸기 전 확인할 것 (0) | 2026.08.12 |
|---|---|
| 예금자보호 1억은 원금+이자 합계, 금리별 안전 원금과 따로 보호되는 상품 (0) | 2025.07.08 |